Steeds meer huiseigenaren dreigen ‘locked-up’ te raken
Een groeiende groep huiseigenaren kan de huidige hypotheek prima blijven betalen, maar loopt sinds dit jaar bij verhuisplannen ineens tegen financiële barrières aan. Beperkingen rond aflossingsvrije hypotheken en problemen met de fundering kunnen ertoe leiden dat verhuizen financieel niet meer haalbaar is. Daarmee dreigt op de woningmarkt een nieuwe groep ‘locked-up’ huiseigenaren te ontstaan.
De term ‘locked-up’ werd in de financiële sector eerder gebruikt voor consumenten met een doorlopend krediet die nauwelijks konden aflossen. Door de combinatie van hoge rente, beperkte aflossingsruimte en weinig mogelijkheden om hun krediet elders onder te brengen, zaten zij feitelijk vast.
Op de woningmarkt kan nu een vergelijkbaar mechanisme ontstaan. Huiseigenaren hebben voldoende inkomen om hun huidige hypotheek te betalen, maar ontdekken sinds dit jaar bij een verhuizing dat zij hun bestaande financiering niet zonder meer kunnen voortzetten. Het probleem verschuift daarmee van betaalbaarheid naar verhuisbaarheid. Schattingen lopen op tot honderdduizenden mensen.
Aflossingsvrij wordt drempel bij volgende woning
Een belangrijke oorzaak zijn de beperkingen die geldverstrekkers stellen aan aflossingsvrije hypotheken. Een aanzienlijk deel van de Nederlandse hypotheekschuld bestaat uit aflossingsvrije leningen (circa 45% volgens DNB). Europese toezichthouders wijzen al langere tijd op de risico’s daarvan en dwingen banken om beperkingen in te stellen. Die zijn dit jaar ingevoerd: het aflossingsvrije deel is voor nieuwe hypotheken veelal teruggebracht tot 150.000 euro en maximaal 30% van de woningwaarde. Inmiddels hebben de eerste banken een tweede ronde van beperkingen op aflossingsvrije hypotheken aangekondigd.
Dat kan vooral gevolgen hebben voor doorstromers die al jarenlang een relatief groot aflossingsvrij leningdeel hebben. Door de huidige, nog langdurig vaststaande lage hypotheekrente zijn zij feitelijk gebonden aan hun huidige aanbieder vanwege de hogere leencapaciteit. Wie bijvoorbeeld €250.000 aflossingsvrij heeft en wil verhuizen, kan bij de nieuwe financiering worden gedwongen een groter bedrag annuïtair of lineair af te lossen. Zelfs wanneer de totale hypotheek nauwelijks stijgt, kunnen de maandlasten daardoor aanzienlijk toenemen.
Rekenvoorbeeld
Een huiseigenaar heeft €250.000 aflossingsvrij tegen 2% rente. De bruto maandlast is ongeveer €417.
Bij verhuizing mag bijvoorbeeld nog €150.000 aflossingsvrij blijven en moet €100.000 annuïtair worden afgelost tegen 4% rente. De totale bruto maandlast stijgt dan naar ongeveer €727 per maand.
Dat is circa €310 meer per maand, terwijl de totale hypotheek gelijk blijft.
Gezinnen en senioren geraakt
Adviseurs merken nu al dat strengere regels voor aflossingsvrij de doorstroming bemoeilijken. Huiseigenaren met een lage hypotheekrente die nog lang vaststaat, kunnen bij verhuizing tegen hogere maandlasten of minder leenruimte aanlopen. Sommige klanten stellen hun verhuisplannen daardoor uit of blijven in hun huidige woning.
Dit raakt zowel gezinnen als senioren. Gezinnen die vanwege gezinsuitbreiding, werk of een nieuwe levensfase willen verhuizen, kunnen ondanks voldoende inkomen en overwaarde toch hogere maandlasten krijgen. Bijvoorbeeld doordat zij hun bestaande aflossingsvrije leningdeel niet volledig kunnen voortzetten.
Senioren willen vaak juist kleiner, gelijkvloers of dichter bij voorzieningen wonen. Ook voor hen kan de financiering van een andere woning leiden tot hogere maandlasten of minder mogelijkheden, waardoor een gewenste verhuizing buiten bereik raakt. Banken scherpen bovendien hun normen voor oudere klanten aan. Daarbij wordt al vijftien jaar vóór pensionering rekening gehouden met het verwachte pensioeninkomen en gelden op hogere leeftijd aanvullende grenzen voor de verhouding tussen hypotheekschuld en woningwaarde. Dat kan de financiële bewegingsruimte bij een verhuizing, verhoging of verduurzaming verder beperken.
Voor beide groepen kan de uitkomst hetzelfde zijn: blijven wonen is financieel aantrekkelijker, of wordt zelfs de enige haalbare optie. De stijgingen van de hypotheekrente en huizenprijzen versterken dit effect.
Funderingsproblemen vormen een tweede slot op de deur
Een heel andere belemmering ontstaat bij funderingsproblemen. Honderdduizenden Nederlandse woningen hebben een verhoogd risico op funderingsschade. Herstel kan tienduizenden euro’s kosten en in ernstige gevallen oplopen tot meer dan €100.000. Eigenaren draaien zelf volledig voor de herstelkosten op, ook al liggen oorzaken (grondwaterpeil, klimaatverandering) niet altijd binnen hun invloed.
Voor eigenaren kan daardoor een lastige situatie ontstaan. Zonder herstel is verkoop moeilijker, omdat kopers onzeker kunnen zijn over de kosten en mogelijk problemen ondervinden bij de financiering. Tegelijkertijd heeft de huidige eigenaar niet altijd voldoende financiële ruimte om het noodzakelijke herstel zelf te betalen (dan kan het Fonds Duurzaam Funderingsherstel wellicht uitkomst bieden). Of is herstel niet mogelijk omdat de buren niet willen meewerken.
Ook hier gaat het om meer dan één leeftijdsgroep. Een gezin dat vanwege ruimtegebrek wil verhuizen kan hierdoor net zo goed vast komen te zitten als een oudere eigenaar die juist kleiner wil wonen.
Rekenvoorbeeld
Een woning is €450.000 waard en er staat nog €200.000 hypotheek open. De overwaarde is dan ongeveer €250.000.
Als €75.000 funderingsherstel nodig is, blijft ongeveer €175.000 over voor een volgende woning. Daardoor kan de financiële ruimte voor verhuizing flink afnemen.
Van betaalbaarheid naar verhuisbaarheid
Bij hypotheken ligt de nadruk traditioneel op de vraag of een huishouden de maandlasten kan betalen. Maar daarnaast wordt een andere vraag steeds belangrijker: kan iemand financieel nog verantwoord verhuizen wanneer zijn persoonlijke situatie daarom vraagt?
Dat is niet alleen een probleem voor de betreffende huiseigenaar. Het kan doorwerken in de hele woningmarkt. Wanneer gezinnen minder makkelijk kunnen doorstromen, komen woningen voor starters minder snel beschikbaar. Wanneer senioren niet naar een kleinere woning kunnen verhuizen, blijven grotere gezinswoningen langer bezet. En wanneer woningen met funderingsproblemen moeilijk financierbaar zijn, neemt ook daar de verhandelbaarheid af.
Een woning kan daarmee betaalbaar blijven zolang iemand er woont, maar tegelijkertijd financieel moeilijk te verlaten zijn.
Kijk ook naar de mogelijkheid om te verhuizen
Niet alleen de betaalbaarheid van hypotheken verdient daarom aandacht, maar ook de verhuisbaarheid. Regels die afzonderlijk verdedigbaar zijn, kunnen bij een verhuizing gezamenlijk onverwachte barrières opleveren.
Juist omdat doorstroming belangrijk is voor de hele woningmarkt, zou bij hypotheekbeleid en acceptatieregels ook moeten worden gekeken naar de mogelijkheid voor huiseigenaren om verantwoord naar een volgende woning te verhuizen.
Benieuwd wat er voor jou mogelijk is?
Plan een vrijblijvend hypotheekgesprek en ontdek wat jouw mogelijkheden zijn.
€ 10.000 voor buitenspeeltuin kinderafdeling Frisius MC
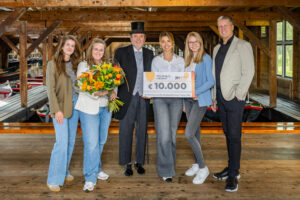
Goed nieuws voor de kinderafdeling van Frisius MC! De nieuwe buitenspeeltuin ontvangt een donatie van € 10.000 van Stichting Goede Doelen Nh1816. Vanuit Wente Verzekeringen, voorheen Faber Verzekeringen, droegen we dit initiatief aan voor de jubileumactie ‘Wie jarig is, trakteert’. Op dinsdag 6 oktober mochten we de cheque officieel overhandigen aan Stichting Vrienden van Frisius MC.
Wie jarig is, trakteert
Nh1816 Verzekeringen bestaat 210 jaar. Ter gelegenheid van dit jubileum stelde Stichting Goede Doelen Nh1816 maar liefst € 210.000 beschikbaar voor lokale goede doelen die zich inzetten voor kinderen en jongeren.
Verzekerden, adviseurs en medewerkers konden hiervoor goede doelen aandragen. Vervolgens was het aan de verzekerden om via de VerzekeringApp en Mijn-Polissen hun stem uit te brengen. In totaal werden 190 goede doelen aangedragen en ruim 11.000 stemmen uitgebracht.
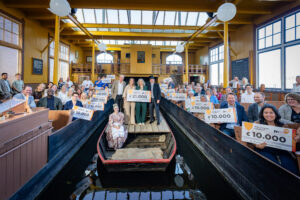
Vanuit Wente Verzekeringen droegen we de buitenspeeltuin van de kinderafdeling van Frisius MC aan. De afgelopen periode hebben we onze verzekerden dan ook volop opgeroepen om te stemmen. Met succes: de buitenspeeltuin behoort tot de negentien goede doelen die een jubileumdonatie ontvangen.
Een fijne plek buiten het ziekenhuis
Kinderen tot en met 18 jaar kunnen bij de afdeling kindergeneeskunde van Frisius MC terecht voor onderzoek en behandeling. Naast goede medische zorg is er aandacht voor ontspanning, afleiding en het welzijn van het kind en het gezin.
De nieuwe buitenspeeltuin draagt daar op een mooie manier aan bij. Kinderen kunnen tijdens hun verblijf naar buiten om te spelen, te ontspannen en even los te komen van de ziekenhuisomgeving.
De speeltuin is inmiddels geopend en wordt al volop gebruikt. Stichting Vrienden van Frisius MC heeft zich de afgelopen jaren ingezet om de nieuwe buitenspeeltuin mogelijk te maken. Dankzij verschillende donateurs kon de speeltuin worden gerealiseerd. De bijdrage van Nh1816 wordt gebruikt voor de laatste afrondende werkzaamheden.
Cheque officieel overhandigd
Op dinsdag 6 oktober brachten Saskia Dorenbos, Alie Soepboer-Regnerus en Joyce Geilenkirchen-Kooistra van Wente Verzekeringen een bezoek aan Frisius MC. In de nieuwe buitenspeeltuin overhandigden zij de cheque van € 10.000 aan Hella Botman en Laila Baddouri van Stichting Vrienden van Frisius MC.
Saskia Dorenbos: “Wij zijn enorm trots dat we vanuit onze vestiging in Leeuwarden aan dit mooie initiatief hebben kunnen bijdragen. De buitenspeeltuin is een prachtige toevoeging aan de kinderafdeling van Frisius MC en biedt kinderen een fijne plek om even buiten te zijn tijdens hun verblijf in het ziekenhuis.”
Ook bij Stichting Vrienden van Frisius MC is de bijdrage meer dan welkom. Hella Botman: “Wij zijn ontzettend blij met deze donatie. De speeltuin is onlangs geopend en kinderen maken er al veel gebruik van. De bijdrage van € 10.000 is zeer welkom voor de laatste afrondende werkzaamheden.”
Bedankt voor jullie stemmen!
Dat we deze cheque vandaag konden overhandigen, hebben we mede te danken aan iedereen die zijn of haar stem heeft uitgebracht. Ontzettend bedankt!
En natuurlijk bedanken we Nh1816 voor deze bijzondere jubileumactie. Met ‘Wie jarig is, trakteert’ wordt het 210-jarig bestaan niet alleen gevierd, maar wordt er samen met verzekerden en adviseurs geïnvesteerd in lokale initiatieven voor de volgende generatie.
Prinsjesdag 2026: wat betekenen de plannen voor de woningmarkt?
Op Prinsjesdag presenteerde het kabinet de plannen voor het komende jaar. Naast koopkracht, belastingen en andere grote thema’s staat ook de woningmarkt volop in de belangstelling. De woningnood blijft groot en daarom wil het kabinet meer en sneller bouwen. Maar wat betekenen de plannen voor jou als je een woning wilt kopen, verkopen of verduurzamen?
Meer geld om woningen te bouwen
Het woningtekort los je niet van vandaag op morgen op. Toch wil het kabinet stappen zetten om de woningbouw verder op gang te brengen. Tot en met 2035 wordt ongeveer €7 miljard uitgetrokken voor woningbouw. Daarvan is €1 miljard bestemd voor grootschalige woningbouwlocaties.
Het doel is duidelijk: meer woningen realiseren en ervoor zorgen dat bouwprojecten sneller van de grond komen. Dat is belangrijk voor iedereen die nu of in de komende jaren een woning zoekt. Meer aanbod kan uiteindelijk zorgen voor meer keuze op de woningmarkt.
Extra ondersteuning voor betaalbare nieuwbouw
Ook voor starters met een middeninkomen is er aandacht. Het Nationaal Fonds Betaalbare Koopwoningen wordt voortgezet. Via dit fonds kunnen ontwikkelaars nieuwbouwwoningen met kopersondersteuning aanbieden aan koopstarters met een middeninkomen.
Voor het fonds is extra geld gereserveerd. Daarmee wil het kabinet betaalbare nieuwbouw voor starters beter bereikbaar houden.
Overdrachtsbelasting tweede woningen naar 7%
Vanaf 1 januari 2027 wil het kabinet de overdrachtsbelasting voor woningen die niet als hoofdverblijf worden gebruikt verlagen van 8% naar 7%. Denk bijvoorbeeld aan een tweede woning, vakantiewoning of een woning die voor de verhuur wordt gekocht.
Voor woningen die je zelf duurzaam als hoofdverblijf gaat bewonen, blijft het reguliere tarief van 2% gelden. Ook de startersvrijstelling blijft bestaan.
Niet alleen geld, ook ruimte om te bouwen
Alleen extra geld beschikbaar stellen is niet voldoende. Ook vergunningverlening en de stikstofproblematiek spelen een belangrijke rol bij het daadwerkelijk kunnen bouwen van nieuwe woningen.
In de Troonrede werd benadrukt dat het kabinet zo snel mogelijk en zo veel mogelijk wil bouwen. Daarbij gaat het om zowel koop- als huurwoningen voor verschillende doelgroepen. Tegelijkertijd is duidelijk dat de woningnood niet op korte termijn opgelost zal zijn.
Meer aandacht voor verduurzaming
Ook verduurzaming blijft onderdeel van de plannen. De Subsidieregeling Verduurzaming voor Verenigingen van Eigenaars (SVVE) wordt vanaf 2027 vereenvoudigd en krijgt €25 miljoen extra.
Daarnaast blijft het Nationaal Warmtefonds in 2027 gunstige leningen verstrekken voor energiebesparende maatregelen aan woningeigenaren met een laag of middeninkomen en aan VvE’s.
Gemeenten krijgen bovendien een grotere rol in de overstap naar duurzame warmte. In 2027 moeten zij in een warmteprogramma aangeven of en in welke wijken zij met verduurzaming aan de slag gaan.
Wat merk je hiervan als koper of verkoper?
Voor wie nu op zoek is naar een woning verandert de situatie niet direct. Nieuwe woonwijken en nieuwbouwprojecten hebben tijd nodig voordat de woningen daadwerkelijk beschikbaar komen.
Op langere termijn kan extra woningbouw wel voor meer beweging zorgen. Meer aanbod betekent meer mogelijkheden voor starters en doorstromers. En wanneer mensen makkelijker een volgende woning kunnen vinden, kan dat ook weer zorgen voor nieuw aanbod op de bestaande woningmarkt.
Ook andere maatregelen kunnen invloed hebben op woonkeuzes. Zo wordt gekeken naar manieren om doorstroming onder ouderen te stimuleren en komen er ruimere mogelijkheden voor hospitaverhuur. Daarmee probeert het kabinet niet alleen nieuwe woningen toe te voegen, maar ook de bestaande woningvoorraad beter te benutten.
De plannen zijn nog niet definitief
Een belangrijke kanttekening is dat niet alle plannen al definitief zijn. Verschillende voorstellen moeten nog worden goedgekeurd door de Tweede en Eerste Kamer en kunnen tijdens de behandeling dus nog veranderen.
De ambitie om meer woningen te bouwen en de woningmarkt in beweging te krijgen is duidelijk. De komende periode moet blijken hoe de plannen verder worden uitgewerkt en wat woningzoekenden en woningbezitters daar in de praktijk van gaan merken.
Wat betekenen de plannen voor jouw woonsituatie?
Heb je plannen om een woning te kopen of verkopen? Of ben je benieuwd wat de ontwikkelingen op de woningmarkt betekenen voor jouw situatie? Onze makelaars denken graag met je mee. Zo maken we wonen leuker en makkelijker.
NVM Open Huizen Dag: 6 tips om goed voorbereid op pad te gaan
Safe the date! Op zaterdag 3 oktober is het weer tijd voor de NVM Open Huizen Dag. Tussen 11.00 en 15.00 uur kun je vrijblijvend meerdere deelnemende woningen bekijken, zonder vooraf een afspraak te maken.
Een mooie gelegenheid om je te oriënteren op de woningmarkt, verschillende huizen van binnen te bekijken en te ontdekken wat bij je past.
Wil je zoveel mogelijk uit de NVM Open Huizen Dag halen? Met deze zes tips ga je goed voorbereid op pad.
Wat betekenen de ontwikkelingen op de woningmarkt voor jou?
De woningmarkt blijft volop in beweging. Er worden meer bestaande woningen te koop aangeboden en de prijsstijging lijkt wat af te vlakken. Tegelijkertijd blijft de nieuwbouw achter. Maar wat betekenen deze ontwikkelingen eigenlijk als je zelf een woning hebt, wilt kopen of overweegt te verkopen?
In het artikel ‘Nieuwbouw blijft achilleshiel van de woningmarkt’ gaat De Hypotheekshop uitgebreid in op de nieuwste cijfers uit de Monitor Koopwoningmarkt. Daaruit blijkt dat vooral de achterblijvende nieuwbouw een aandachtspunt blijft. Er worden nog altijd onvoldoende nieuwe koopwoningen verkocht om de woningvoorraad structureel genoeg uit te breiden. Tegelijkertijd lopen bouwkosten en verkoopprijzen op, waardoor nieuwe projecten lastiger van de grond kunnen komen.
Dat klinkt misschien als een ontwikkeling die vooral bouwers en projectontwikkelaars raakt. Toch merk je de gevolgen uiteindelijk op de hele woningmarkt. We zetten daarom op een rij wat dit voor jouw situatie kan betekenen.
Je wilt een huis kopen
Voor woningzoekers is er ook positief nieuws. Het aanbod van bestaande koopwoningen is toegenomen. In het tweede kwartaal van 2026 stonden landelijk bijna 85.800 woningen te koop: 12% meer dan een jaar eerder. Ook werden in de eerste helft van het jaar meer bestaande woningen verkocht.
Meer aanbod betekent dat je als koper mogelijk wat meer te kiezen hebt. Tegelijkertijd stijgen de huizenprijzen nog steeds. In het tweede kwartaal lagen de prijzen van bestaande koopwoningen gemiddeld 4,2% hoger dan een jaar eerder.
Wil je kopen, dan blijft een goede voorbereiding daarom belangrijk. Niet alleen om te weten wat je maximaal kunt lenen, maar vooral om te bepalen welke maandlasten bij jou passen. Wanneer je vooraf weet wat financieel mogelijk is, kun je gerichter zoeken en sneller handelen wanneer je de juiste woning tegenkomt.
Je hebt al een woning en wilt misschien verhuizen
Voor woningbezitters met verhuisplannen speelt nieuwbouw een belangrijke rol. Nieuwbouwwoningen zorgen namelijk voor beweging op de woningmarkt.
Wanneer iemand vanuit een bestaande woning naar een nieuwbouwwoning verhuist, komt de huidige woning beschikbaar voor een volgende koper. Die koper laat mogelijk óók weer een woning achter. Zo ontstaat een hele verhuisketen. Als er onvoldoende nieuwbouw bijkomt of projecten vertraging oplopen, kan die doorstroming worden afgeremd.
Tegelijkertijd lijkt de positie van doorstromers op dit moment iets te verbeteren. Er zijn meer bestaande woningen beschikbaar en uit de hypotheekcijfers zijn eerste aanwijzingen zichtbaar dat doorstromers wat meer ruimte krijgen ten opzichte van starters.
Heb je verhuisplannen? Dan is het verstandig om eerst je financiële mogelijkheden in kaart te brengen. De waarde en eventuele overwaarde van je huidige woning, je bestaande hypotheek en de actuele rente bepalen samen hoeveel ruimte je hebt voor een volgende stap.
Je denkt erover om je woning te verkopen
Ook voor verkopers verandert de markt. Meer woningen te koop betekent namelijk ook meer keuze voor potentiële kopers.
Dat betekent niet dat het een slecht moment is om te verkopen. De prijzen van bestaande koopwoningen liggen landelijk nog steeds hoger dan een jaar geleden en er worden volop woningen verkocht. Wel kan het belangrijker worden om goed te kijken naar de lokale woningmarkt, de vraag naar jouw type woning en een passende verkoopstrategie.
Wil je na de verkoop zelf weer een woning kopen? Dan is het verstandig om verkoop en aankoop niet los van elkaar te bekijken. Wat levert je huidige woning naar verwachting op? Hoeveel overwaarde kun je meenemen? En wat kun je daarmee financieren voor je volgende woning?
Door dit vooraf inzichtelijk te maken, weet je beter binnen welke mogelijkheden je naar een volgende woning kunt zoeken.
En als je voorlopig helemaal niet wilt verhuizen?
Ook zonder verhuisplannen kunnen ontwikkelingen op de woning- en hypotheekmarkt relevant zijn. Misschien heb je inmiddels overwaarde opgebouwd, zijn je woonwensen veranderd of wil je investeren in je huidige woning. Denk bijvoorbeeld aan verbouwen of verduurzamen.
Je hoeft dus geen concrete verhuisplannen te hebben om eens naar je hypotheek te kijken. Je financiële situatie, de waarde van je woning en je plannen veranderen in de loop van de jaren. Het kan daarom interessant zijn om te bekijken of je huidige hypotheek nog aansluit bij je situatie en toekomstige wensen.
Wat betekent dit voor jouw woonplannen?
Landelijke cijfers vertellen hoe de woningmarkt zich gemiddeld ontwikkelt. Wat jij daarvan merkt, hangt af van je eigen situatie én van de woningmarkt in jouw omgeving.
Of je nu voor het eerst wilt kopen, wilt doorstromen, je woning wilt verkopen of juist prettig wilt blijven wonen waar je nu woont: inzicht in je financiële mogelijkheden helpt je om keuzes te maken die bij jouw situatie passen.
Onze hypotheekadviseurs kijken graag met je mee naar jouw hypotheek, financiële mogelijkheden en woonplannen. Maak direct online een afspraak of neem telefonisch contact met ons op. Wij helpen je graag verder!
Meer lezen over de ontwikkelingen op de woningmarkt?
Wil je meer weten over de cijfers en achtergronden waarop dit artikel is gebaseerd? Lees dan het oorspronkelijke artikel van De Hypotheekshop:
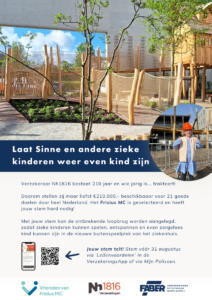
Stem nu en laat zieke kinderen weer even kind zijn!
Onze partner in particuliere schadeverzekeringen, Nh1816, bestaat 210 jaar en trakteert vanuit haar Stichting Goede Doelen Nh1816 op grote schaal. Door in totaal € 210.000 te verdelen onder lokale goede doelen in Nederland die dicht bij leden staan en financiële steun hard nodig hebben. Gericht op de jeugd, want zij zijn onze toekomst. Deze goede doelen maken kans op een cheque van maar liefst € 10.000!
Eén van de geselecteerde lokale goede doelen is aangemeld via ons kantoor, namelijk; Buitenspeelplek Kinderafdeling Frisius MC
Helpen jullie mee ervoor te zorgen dat dit lokale goede doel die mooie donatie ontvangt?
Stem in de VerzekeringApp
Stemmen is mogelijk via de VerzekeringApp of Mijn-polissen, via de button ‘Ledenvoordelen’. Na augustus worden alle stemmen verzameld en wordt op 2 oktober aan de goede doelen bekendgemaakt of ze een mooie donatie van € 10.000,- zullen ontvangen.
Help je mee? Jouw stem maakt het verschil!
Het nieuwe Zest Magazine is er weer!
Het nieuwste Zest Magazine van NH1816 Verzekeringen en Faber Verzekeringen is verschenen. Dit jaar staat het magazine volledig in het teken van jong. Een thema dat draait om nieuwe stappen zetten, dromen waarmaken en vol vertrouwen naar de toekomst kijken.
In deze editie maak je kennis met onze jonge medewerkers en lees je het verhaal van een jong stel dat onlangs hun eerste woning heeft gekocht. Een bijzondere mijlpaal, die we niet alleen in het magazine delen. De komende periode volgen we hen ook in een videoserie, waarin ze je meenemen in hun ervaringen als starters op de woningmarkt.
Daarnaast vind je in het magazine inspirerende verhalen, praktische inzichten en een kijkje achter de schermen bij NH1816 Verzekeringen en Faber Verzekeringen.
Het magazine wordt deze week bezorgd bij klanten van NH1816 en Faber Verzekeringen. Lees je liever digitaal? Dat kan ook. Hieronder vind je de online versie van het magazine.
Energielabel verplicht voor monumenten vanaf 2026: dit moet je weten
Vanaf 29 mei 2026 geldt de energielabelplicht ook voor beschermde monumenten. Waar monumentale panden tot nu toe waren uitgezonderd, verandert de regelgeving vanaf 2026. Ben je eigenaar van een bijzondere woning of overweeg je er één te kopen of verkopen? Dan is het belangrijk om te weten wat deze wijziging voor jou betekent.
Recreatiewoningmarkt in evenwicht, maar regionale verschillen nemen sterk toe
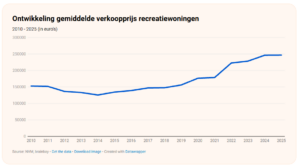
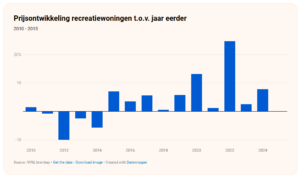
De Nederlandse markt voor recreatiewoningen laat in 2025 een gemengd beeld zien. Het aantal transacties stijgt licht, prijzen stabiliseren en het aanbod groeit naar een niveau dat de markt in evenwicht brengt. Tegelijkertijd zorgen fiscale wijzigingen en onzekerheid over regelgeving voor terughoudendheid bij kopers en verkopers. Regionaal lopen de ontwikkelingen daarbij steeds verder uiteen. Dat blijkt uit het rapport De Nederlandse markt voor recreatiewoningen – jaaroverzicht 2025 van NVM en datadochter brainbay.
In 2025 werden 4.273 recreatiewoningen verkocht, een stijging van 2,9% ten opzichte van een jaar eerder. De gemiddelde verkoopprijs bleef vrijwel stabiel op circa €247.000. Over een periode van vijf jaar zijn recreatiewoningen gemiddeld echter wel circa 40 procent duurder geworden. “De recreatiewoningmarkt is duidelijk een fase ingegaan waarin vraag en aanbod meer in balans komen,” zegt Anneke Haak-Bronsema, bestuurslid NVM Wonen. “Maar onder de oppervlakte zien we grote verschillen per regio ontstaan. Dat maakt deze markt minder voorspelbaar dan ooit.”
Meer aanbod, minder overbiedingen
Tegelijkertijd nam het aanbod in 2025 fors toe: er werden meer dan 2.700 recreatiewoningen te koop gezet via een NVM-makelaar. Dat is het hoogste aantal in 15 jaar tijd. Kopers hebben hierdoor meer keuze en betalen gemiddeld 3,4% onder de vraagprijs. Het bieden boven de vraagprijs is bij recreatiewoningen minder gebruikelijk. Slechts bij 15 procent van de aankopen werd overboden. Daarbij werden deze recreatiewoningen gemiddeld in 84 dagen verkocht; een stuk langer dan de gemiddeld 32 dagen bij bestaande koopwoningen. Na jaren van krapte beweegt de markt naar meer evenwicht. “Het is geen oververhitte markt meer,” aldus Haak-Bronsema. “Kopers nemen weer de tijd en onderhandelen scherper. Dat is gezond, maar vraagt ook realisme van verkopers.”
Markt verschuift van belegging naar gebruik
De markt wordt sterk beïnvloed door wijzigingen in box 3, hogere btw op verhuur en stijgende lasten. Vooral beleggers haken vaker af, terwijl particuliere kopers kritischer worden. De vraag verschuift zichtbaar van beleggers naar particulieren kopers die de woning zelf (deels) willen gebruiken. “De recreatiewoning wordt weer vaker gekocht vanuit emotie en gebruik, minder vanuit rendement,” aldus Haak-Bronsema. “Dat maakt de markt stabieler, maar ook minder speculatief.” Veel particuliere kopers financieren de aankoop met eigen vermogen. Driekwart van deze kopers heeft geen hypotheek nodig.
Permanente bewoning
Daarnaast speelt de discussie over permanente bewoning van recreatiewoningen. Die zorgt vooral voor onzekerheid en een afwachtende houding in de markt. Volgens NVM vraagt het vraagstuk rond permanente bewoning nadrukkelijk om maatwerk van betrokken lokale overheden. “De recreatiewoning wordt steeds vaker onderwerp van beleid,” zegt Haak-Bronsema. “Dat maakt het speelveld complexer. Duidelijkheid vanuit de overheid is essentieel om vertrouwen te behouden.”
Regionale verschillen domineren de markt
De landelijke cijfers verhullen grote regionale contrasten. De recreatiewoningmarkt ontwikkelt zich steeds meer als een verzameling van regionale deelmarkten.
Friese en Overijsselse meren: sterkste prijsstijging
In deze regio stegen de prijzen het hardst (+13%), waarmee het een van de opvallendste groeiregio’s is sinds de coronaperiode.
Drenthe en Twente/Salland: sterke groeiers
Drenthe kende met 435 verkopen de grootste stijging in transacties (+109 woningen), terwijl in Twente/Salland het aantal verkopen met 24% toenam. Ook wordt daar opvallend vaak boven de vraagprijs geboden. “Betaalbare regio’s winnen terrein,” aldus Haak-Bronsema. “Daar zie je dat vraag en dynamiek toenemen.”
Zeeland: duidelijke afkoeling
Zeeland laat een tegengesteld beeld zien. Het aanbod stijgt sterk (+28%), terwijl het aantal transacties daalt en prijzen met 9% teruglopen. “Zeeland is een van de eerste regio’s waar een kopersmarkt ontstaat,” zegt Haak-Bronsema. “Dat komt door een combinatie van afnemende vraag en snel groeiend aanbod, met name in het hogere segment.”
Waddeneilanden: duurder dan ooit
De Waddeneilanden blijven de duurste regio, met een gemiddelde verkoopprijs van €519.000 (+11%). Schaarste en blijvende populariteit houden de prijzen hoog.
Limburg: meeste waar voor je geld
In Limburg krijgen kopers de meeste vierkante meters voor hun geld. De m²-prijs ligt hier gemiddeld op 2.616 euro en is daarmee het laagst van Nederland.
Brabant: krapste markt
Ondanks meer aanbod blijft Brabant de krapste regio, met de meeste druk op beschikbare woningen.
Vooruitblik: onzeker maar kansrijk
NVM-makelaars beoordelen de verkoopbaarheid van recreatiewoningen in 2025 met een 5,6. Meer dan de helft van hen verwacht voor 2026 een daling van het aantal verkopen. Voor de prijsontwikkeling verwacht een kleine meerderheid van de makelaars dat de gemiddelde verkoopprijzen licht kunnen dalen. Een derde voorziet stabilisering van de prijzen en 11 procent verwacht toch een lichte prijsstijging. “De recreatiemarkt blijft aantrekkelijk, zeker door de groei van het toerisme,” zegt Haak-Bronsema. “Maar het succes zal steeds meer afhangen van locatie, kwaliteit en duidelijk beleid.”
8 tips voor het bezoeken van de NVM Open Huizen Dag
Op zaterdag 28 maart is het weer zover: de NVM Open Huizen Dag! Tussen 11.00 en 15.00 uur kun je vrijblijvend meerdere deelnemende woningen binnenlopen en je laten inspireren. Dé perfecte kans om je te oriënteren, sfeer te proeven en ideeën op te doen voor jouw toekomstige (t)huis.
Om je bezoek zo waardevol mogelijk te maken, hebben we 8 handige tips voor je op een rij gezet. Zo ga je goed voorbereid op pad en weet je zeker dat je alles uit deze dag haalt.
Starterslening Friesland in 2026: zo helpt hypotheekadvies je verder
Ben je starter en wil je een woning kopen in Friesland, maar kom je met je hypotheek nét niet uit? Dan kan de Starterslening in Friesland een belangrijke aanvulling zijn. Ook in 2026 blijft deze regeling beschikbaar voor starters die hun eerste woning willen kopen. Met goed en persoonlijk hypotheekadvies in Friesland weet je precies waar je aan toe bent en welke mogelijkheden er voor jou zijn.
De Starterslening is bedoeld als aanvulling op je reguliere hypotheek en overbrugt het verschil tussen het bedrag dat je maximaal kunt lenen bij een geldverstrekker en de aankoopprijs van de woning. De lening wordt aangeboden door de gemeente waarin je koopt en uitgevoerd door het Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten (SVn).
Bij De Hypotheekshop Sneek en Leeuwarden begeleiden wij dagelijks starters in Friesland bij het aanvragen van de Starterslening en het complete hypotheekadvies daaromheen.
De NVM‑cijfers zijn binnen: Wat betekenen ze voor de woningmarkt in Friesland (Q4 2025)?
De NVM kwartaalcijfers over het vierde kwartaal van 2025 zijn gepubliceerd. Landelijk laten deze cijfers zien dat de Nederlandse woningmarkt nog altijd in beweging is: de gemiddelde transactieprijs van bestaande woningen kwam in dit kwartaal boven de 500.000 euro uit, voor het eerst in de meetgeschiedenis van de NVM. Tegelijkertijd nam het aanbod toe, waardoor prijsstijgingen geleidelijk afvlakken, maar verkooptijden kort blijven en het aantal transacties hoog.
Net als landelijk blijft de markt in Friesland dynamisch. Per regio zien we echter duidelijke verschillen in transacties, prijsontwikkeling en concurrentiedruk. Hieronder de kerngetallen op een rij, gevolgd door wat dit betekent voor jou als koper of verkoper.
Investeren in een recreatiewoning in 2026: waarom dit juist nu interessant wordt
Een jaar waarin alles samenvalt
Misschien denk je al een tijdje na over een recreatiewoning: een plek voor jezelf én een investering met verhuurmogelijkheden. Dan is 2026 een jaar om extra scherp naar te kijken. Meerdere ontwikkelingen komen namelijk tegelijk samen, waardoor recreatief vastgoed aantrekkelijker en voorspelbaarder wordt.
Meer fiscale rust in Box 3
Vanaf 2026 wordt Box 3 ingericht op basis van het werkelijke rendement in plaats van een fictief rendement. Dat geeft duidelijkheid. Je kunt beter inschatten wat je investering daadwerkelijk oplevert, en ook eigen gebruik wordt helderder belast. Het resultaat: je rekent realistischer en plant betrouwbaarder dan de afgelopen jaren mogelijk was.
Een stabieler financieringsklimaat
Na de grillige rentejaren 2022–2024 lijkt de rente richting 2026 veel stabieler te worden. Dat betekent minder verrassingen in je maandlasten en een financiering die beter te voorspellen is. Voor een investering die je vaak voor langere tijd aanhoudt, geeft dat precies de rust die je zoekt.
Sterke verhuurvraag en een markt die actief blijft
De vraag naar verblijfstoerisme blijft groeien. Vakanties in eigen land zijn populair en die trend zet door. Dat zorgt voor een gezonde verhuurmarkt met een goede bezettingsgraad. Tegelijkertijd wordt de woningmarkt weer actiever, wat helpt als je later wilt verkopen. Je investeert dus in verhuurkansen en in een solide marktwaarde.
Schaarste blijft aan je kant
Er wordt weinig recreatieve nieuwbouw gerealiseerd. Daardoor blijft het aanbod beperkt, terwijl de vraag hoog is. Die schaarste werkt in jouw voordeel: het ondersteunt zowel verhuurprijzen als de waardeontwikkeling van bestaande recreatiewoningen.
Extra financiële voordelen in 2026
Wie kiest voor belaste (korte) verhuur kan btw op aankoop, verbouwing en inrichting terugvragen. Dat kan je investering flink verlagen. Daarnaast daalt de overdrachtsbelasting voor recreatief vastgoed van 10,4% naar 8%. Daardoor worden de instapkosten lager en wordt het aantrekkelijker om een recreatiewoning aan te schaffen.
Tegelijk blijft voor veel mensen het belangrijkste dat een recreatiewoning vooral een plek is om zelf van te genieten. Een eigen uitvalsbasis om er even tussenuit te gaan, tijd door te brengen met familie of vrienden en echt tot rust te komen. Verhuur kan daarin een aanvulling zijn, maar hoeft niet altijd het uitgangspunt te zijn.
Conclusie: 2026 is een logisch instapmoment
Met meer fiscale duidelijkheid, een stabielere rente, sterke verhuurvraag, blijvende schaarste én lagere aankoopkosten wordt 2026 een opvallend gunstig jaar om te kijken wat er in jouw situatie mogelijk is. Overweeg je een recreatiewoning, vooral om zelf van te genieten met de vrijheid om te verhuren als het uitkomt? Dan is dit het moment om je plannen concreet te maken. Wil je jouw plannen concreet maken? Neem contact met ons op. We kijken graag met je mee naar de mogelijkheden.
Ouderen wonen in gouden kooi: ‘Onaantrekkelijk om te verhuizen’
Ouderen willen wel verhuizen, maar dat wordt ze financieel onmogelijk gemaakt. Dat stellen De Hypotheekshop, de Nederlandse Vereniging van Makelaars (NVM) en de Ouderenbond. Ze roepen de formerende partijen met klem op de regelgeving te versoepelen.
„Er wordt wel vaak gezegd dat ouderen in een te grote woning zitten en eigenlijk ruimte moeten maken voor doorstromers, maar dan vergeten we dat ze nergens heen kunnen’’, stelt commercieel directeur Michiel Meijer van De Hypotheekshop. „Er is niet alleen veel te weinig voor ouderen gebouwd, maar het is fiscaal ook onaantrekkelijk om te verhuizen of om woonruimte te gaan delen met een andere senior.’’
Ouderen die kleiner willen wonen stuiten op verschillende problemen: niet alleen het gebrek aan geschikte seniorenwoningen, maar ook het feit dat ze voor nieuwbouw vaak een hoge overbruggingshypotheek moeten afsluiten. Als ze die al krijgen, want banken kijken daarvoor naar inkomsten. En de overwaarde zit op het moment van de aanvraag nog in de stenen. Ook woningdelen is lang niet altijd voordelig, bijvoorbeeld omdat toeslagen gekort kunnen worden.
Bouwen voor senioren
Kortom: of er zijn geen huizen, of het is financieel onaantrekkelijk om erin te gaan wonen. „Het telt allemaal bij elkaar op,’’ zegt NVM Wonen-voorzitter Lana Gerssen. „We moeten echt gaan bouwen voor senioren, maar we moeten ook kijken naar de financiële belemmeringen waar ze tegen aanlopen.’’ Daar profiteert iedereen uiteindelijk van, benadrukt ze. „Als mensen de bereidheid tonen om te verhuizen is dat heel gezond voor de hele woningmarkt en moeten ze niet belemmerd worden door de financiële mogelijkheden.’’
Ouderenbond Anbo-PCOB constateert precies hetzelfde. „Allereerst zijn er te weinig toegankelijke woningen in de wijken waar mensen graag willen blijven wonen’’, zegt woordvoerder Simon van Herpen. „En juist de groep die ervoor openstaat om te verhuizen laat zich afschrikken door alle regels en het gebrek aan woningen.’’
De NVM stelde deze zomer nog dat nieuwbouw voor ouderen ‘de hoogste prioriteit’ moet krijgen. Eind 2022 heeft het toenmalige kabinet de ambitie uitgesproken dat er in 2030 maar liefst 290.000 seniorenwoningen zijn bijgebouwd. Maar in 2024 was de oogst volgens vastgoedadviseur CBRE slechts vierduizend woningen groot.
De Hypotheekshop-directeur Meijer benadrukt dat alleen het versnellen van de bouw niet genoeg is. „Kom ook met fiscale stimulansen’’, benadrukt hij. „Zodat die groep 75-plussers grotere woningen gaat loslaten.’’
Overwaarde op je huis – Wat betekent het eigenlijk en hoe zit het precies?
Overwaarde
Er zijn een heleboel mensen die vandaag de dag overwaarde hebben over hun huis. Maar wat betekent dat nou eigenlijk precies? En wat kan je met die overwaarde doen? We leggen je uit wat overwaarde is, hoe het ontstaat en wat je opties zijn als je ervan wilt profiteren.
Wat is overwaarde?
Overwaarde ontstaat wanneer je woning meer waard is dan je openstaande hypotheekschuld. Met andere woorden: als je je huis zou verkopen, hou je geld over nadat je de hypotheek hebt afgelost.
Een simpel voorbeeld:
Stel je woning is op dit moment €400.000 waard en je hebt nog €250.000 hypotheekschuld openstaan. Je overwaarde is dan €150.000. Dat betekent dat dat bedrag van €150.000 jouw eigendom is, oftewel jouw vermogen dat “vastzit” in de stenen van je huis.
Hoe ontstaat overwaarde?
Overwaarde kan op verschillende manieren ontstaan:
Waardestijging van je woning
Door de krappe woningmarkt zijn huizen de afgelopen jaren flink in waarde gestegen. Zelfs als je niks aan je huis hebt gedaan, is het waarschijnlijk meer waard geworden.
Aflossen op je hypotheek
Elke maand los je een stukje van je hypotheek af. Hoe meer je aflost, hoe lager je schuld en hoe groter je overwaarde wordt.
Verbouwingen of verduurzaming
Als je je huis hebt verbouwd of verduurzaamd door bijvoorbeeld een uitbouw of nieuwe keuken te plaatsen of zonnepanelen hebt geplaatst, dan is je woning vaak meer waard geworden door deze aanpassingen.
Wanneer weet je of je overwaarde hebt?
De enige manier om écht zeker te weten hoeveel overwaarde je hebt, is door de huidige marktwaarde van je woning te bepalen. Dit kan je op verschillende manieren doen:
Online schatting via vergelijkbare woningen op Funda
WOZ-waarde raadplegen via de gemeente (een globale inschatting)
Desktoptaxatie of volledige taxatie door een erkend taxateur
Let op! Een schatting via vergelijkbare woningen op Funda of je WOZ-waarde geven een indicatie van de woningwaarde. Pas als je je huis hebt laten taxeren, weet je de actuele waarde van je woning en kun je de overwaarde berekenen door je openstaande hypotheekschuld eraf te trekken. Om het je makkelijker te maken, leggen we je stap voor stap uit hoe jij je overwaarde kan berekenen en opnemen.
Wat kun je doen met je overwaarde?
Er zijn verschillende mogelijkheden om overwaarde te benutten, zonder je woning te verkopen:
Verbouwen of verduurzamen: Gebruik je overwaarde om je woning comfortabeler of energiezuiniger te maken.
Schenken aan je (klein)kinderen: Steun je (klein)kinderen bij het kopen van hun eerste woning of studie.
Aanvulling op je pensioen: Via bepaalde hypotheekvormen kun je maandelijks een bedrag laten uitkeren.
Rente of maandlasten verlagen: Soms kun je met je overwaarde een beter rentepercentage krijgen.
Een volgende woning kopen: Bij verkoop van je huis gebruik je je overwaarde vaak als inbreng voor je volgende woning.
Let op: het geld zit in je huis
Overwaarde klinkt als een spaarpot, maar het geld zit wel in je woning. Dit geld kan je niet zomaar vrijmaken, per situatie of doel gelden er specifieke fiscale regels. Je kan er bijvoorbeeld voor kiezen om je hypotheek te verhogen of een verzilverhypotheek af te sluiten. Waar je ook voor kiest, er zitten wel voorwaarden aan verbonden. Je moet de extra lening natuurlijk wel kunnen dragen met je huidige inkomen. Daarnaast is ook je leeftijd, bestedingsdoel en financiële situatie van belang. Daarom is het belangrijk om altijd je mogelijkheden met een financieel adviseur te bespreken én om allereerst jezelf de volgende vragen te stellen:
Wat is het doel waarvoor ik de overwaarde wil gebruiken?
Kan ik de lasten van een hogere hypotheek dragen?
Wat zijn de fiscale gevolgen?
Wist je trouwens dat je alleen hypotheekrente mag aftrekken als je het geleende bedrag gebruikt voor verbouwing of onderhoud van je eigen woning? Gebruik je het voor iets anders, dan is de rente niet aftrekbaar.
Wil jij je overwaarde benutten?
Overwaarde op je woning biedt kansen, maar vraagt ook om bewuste keuzes. Wil je weten wat er mogelijk is in jouw situatie? Maak een afspraak met een hypotheekadviseur van ons om je mogelijkheden te bespreken. Zo weet je zeker dat je de juiste beslissingen neemt voor nu én voor later.
Wat betekent de verkiezingsuitslag voor jou als huiseigenaar?
Marktontwikkelingen
De verkiezingen van de Tweede Kamer op 29 oktober 2025 zijn voorbij, maar de formatie moet nog beginnen. Wie straks aan de formatietafel zitten, is nog niet zeker, al lijken VVD, CDA, D66 en GroenLinks-PvdA logische deelnemers. Wat zijn de belangrijkste standpunten van de onderhandelende partijen en wat kan jij daar als huiseigenaar van merken?
Meer regie vanuit Den Haag
Waar gemeenten en projectontwikkelaars nu vaak het voortouw hebben, zijn VVD, CDA D66 en GroenLinks-PVDA het erover eens: de rijksoverheid moet meer invloed uitoefenen in het bepalen waar en hoeveel er wordt gebouwd. Ook moeten vergunningen sneller kunnen worden afgegeven en procedures eenvoudiger worden. Dat kan uiteindelijk zorgen voor meer betaalbare woningen, meer beweging op de huizenmarkt en snellere bouw. Dit alles heeft als doel een hogere doorstroming. Niet alleen voor starters, maar ook voor doorstromers en senioren. Dat biedt perspectief voor huiseigenaren die willen verhuizen of hun overwaarde willen benutten.
Verduurzaming
Ook verduurzaming blijft een speerpunt. GroenLinks-PvdA en D66 willen dat huiseigenaren aan strengere isolatie- en energie eisen gaan voldoen, terwijl de VVD liever werkt met financiële prikkels zoals subsidies en leningen. Hoe de balans precies uitpakt, is afhankelijk van de formatie. Maar één ding is zeker: er komt zowel meer druk als meer steun om je woning energiezuiniger te maken. Denk bijvoorbeeld via belastingvoordeel, duurzaamheidsleningen of nieuwe verplichtingen bij verkoop of verbouwing van een woning.
Hypotheekrenteaftrek: hervorming op komst
De hypotheekrenteaftrek was belangrijk onderwerp van debat in de verkiezingscampagne. De VVD wil de regeling behouden, maar CDA, D66 en GroenLinks-PvdA vinden dat verdere afbouw onvermijdelijk is.
Voor jou als huiseigenaar betekent dit nu nog geen directe verandering, maar de kans is groot dat er in de komende jaren langzaam wijzigingen worden doorgevoerd. De afbouw zal vermoedelijk stap voor stap gaan, zodat inkomensgroei en belastingverlagingen hogere woonkosten kunnen opvangen.
Meer bouwen, extra aanbod
De woningnood blijft een van de grootste uitdagingen van dit moment. Alle partijen willen meer huizen bouwen, maar de manier waarop ze dat willen doen verschilt.
De VVD wil groots inzetten op uitbreiding: dertig nieuwe, grootschalige woonwijken verspreid over het land. GroenLinks-PvdA richt zich juist op versnelling binnen bestaande steden. Denk aan het optoppen van bestaande gebouwen of het van leegstaande kantoren tot woningen. Het CDA kiest voor bouwen op kleinere schaal: liever “een buurtje of wijkje erbij” dan grote uitbreidingsprojecten en D66 zet in op een hoge bouwsnelheid, gesteund door extra rijksfondsen en mogelijk zelfs een nieuw rijksbouwbedrijf.
Hoe dan ook, het stijgen van het aantal woningen, of dat nou seniorenwoningen, middensegment of starterswoningen zijn, kan voor jou persoonlijk betekenen dat je makkelijker zou kunnen doorstromen naar een woning naar wens. Extra woonaanbod kan helpen om de druk op prijzen te verlichten, al zullen de effecten pas na verloop van tijd zichtbaar worden.
Wat kan jij verwachten?
De komende maanden worden spannend. In de loop van de formatie wordt duidelijk welke koers het nieuwe kabinet precies kiest. Maar één ding staat vast: de woningmarkt blijft in beweging.
De beslissingen in Den Haag kunnen direct invloed hebben op jouw maandlasten, je energierekening en de waarde van je woning. Wil je weten wat de politieke plannen betekenen voor jouw persoonlijke plannen? Onze adviseurs denken graag met je mee.
De woningmarkt in Noord-Friesland – NVM-cijfers 3e kwartaal 2025
De nieuwste NVM-cijfers zijn bekend: tijd om te kijken hoe de woningmarkt in Noord-Friesland ervoor staat. De cijfers laten zien dat de markt nog altijd actief is, met stijgende prijzen en een groot aantal verkopen. Maar er zijn ook duidelijke tekenen dat het speelveld tussen kopers en verkopers langzaam verschuift.
Prinsjesdag 2025: wat merk jij als huiseigenaar?
Afgelopen dinsdag 16 september was het weer Prinsjesdag: dé dag waarop het kabinet de plannen voor volgend jaar presenteert. Grote verrassingen voor de woningmarkt blijven uit. Het gaat vooral om aanpassingen die nodig zijn om alles beter te laten verlopen. Maar wat betekent dat concreet voor jou als (toekomstig) huiseigenaar?
Hypotheek afsluiten voor je nieuwbouwhuis – hier moet je op letten
Je hebt je droomhuis gevonden in een nieuwbouwproject. Superleuk! Maar voordat de eerste paal de grond in gaat, moet je de financiering rond hebben. Een nieuwbouwhypotheek werkt net iets anders dan bij een bestaande woning. Waar moet je allemaal op letten?
Het biedlogboek
Per 1 januari 2023 is het gebruik van het digitale biedlogboek bij verkoop van woningen verplicht voor NVM Makelaars. Dat betekent dat als je biedt op een huis, je inzicht kunt krijgen in de biedingen. Daardoor is het koopproces bij een NVM-makelaar transparant voor iedereen. Alle biedingen van kandidaat-kopers worden automatisch vastgelegd in een geanonimiseerd Biedlogboek.
Dit logboek bevat alle biedingen (met roerende zaken) met tijdstip van ontvangst, eventuele voorbehouden en of er een persoonlijke boodschap door de kandidaat-koper is toegevoegd. De inhoud van de voorbehouden en/of persoonlijke boodschap wordt niet in het logboek opgenomen.
Hieronder de antwoorden op de meest gestelde vragen over het biedlogboek.
Wat is het biedlogboek?
Het biedlogboek is een digitaal overzicht (via Move.nl) waarin alle ontvangen biedingen op een woning terug te vinden zijn. Dit logboek is bestemd voor de verkoper en kandidaat-kopers, waardoor het proces transparanter wordt.
In het logboek staan de volgende onderdelen:
– Alle biedingen (geanonimiseerd) met exacte datum invoer weergave
– De hoogte van elk bod en eventuele voorwaarden
– Het winnende bod
Waarom is het ingevoerd?
In de overspannen woningmarkt van de afgelopen jaren is in de samenleving het vertrouwen in de integriteit van het koopproces afgenomen. Het vertrouwen kan worden hersteld door het bieden van meer transparantie en duidelijke regels.
Bij welke transacties geldt het biedlogboek?
Het logboek is van toepassing bij de verkoop van woningen/appartementen (bestaande bouw) en wanneer de (kandidaat-)koper en/of de verkoper een particulier is.
Het is niet van toepassing bij de verkoop van nieuwbouw, recreatiewoningen, bedrijfswoningen, garageboxen, bouwkavels, woon-/bedrijfspanden en (agrarische) bedrijfsobjecten zonder woonbestemming.
Wanneer moet het biedlogboek worden verstrekt?
Het biedlogboek is na afloop van de bedenktijd en/of ontbindende voorwaarden beschikbaar voor alle kandidaat-kopers via hun eigen Move.nldossier.
Wie heeft recht op inzage?
Alleen kandidaat-kopers, dat zijn belangstellenden die een bod hebben uitgebracht. Potentiële kopers die bijvoorbeeld wel bezichtigd hebben maar die geen bod hebben uitgebracht hebben geen recht op inzage van de biedingen in het logboek.
Hoe krijg ik toegang?
Voor elke belangstellende wordt een digitaal woningdossier geactiveerd via Move.nl. Biedingen kunnen via dit Move.nl-bezichtigingsdossier worden gedaan en zodra de woning definitief is verkocht, zal het biedlogboek worden getoond in dit account.
Is het biedlogboek ook van toepassing op woningen in de stille verkoop?
Ja, ook bij woningen in de stille verkoop is het van toepassing.
Heb je nog vragen over het biedlogboek? Wij helpen je graag, neem gerust contact met ons op.
Waarom een inzittendenverzekering een slimme aanvulling is op je autoverzekering
Als je een auto hebt, dan weet je waarschijnlijk dat je verplicht bent om een WA-verzekering af te sluiten. Daarmee ben je verzekerd voor schade die je bij anderen veroorzaakt. Maar wist je dat jijzelf en je passagiers dan niet automatisch goed verzekerd zijn bij een ongeluk? Daar komt de inzittendenverzekering om de hoek kijken. Deze aanvullende verzekering zorgt ervoor dat jij én de mensen die met je meerijden, goed beschermd zijn als er iets gebeurt onderweg.
Woning verkopen in de zomer? Slim én winstgevend
Denk je eraan om je huis te verkopen? Dan is de zomer misschien wel het beste moment. Juist in deze periode is er veel beweging op de woningmarkt, al lijkt dat voor veel verkopers op het eerste gezicht niet zo. Sterker nog: woningen die in de zomer in de verkoop komen, scoren vaak verrassend goed. Met de juiste aanpak kun je rekenen op enthousiaste bezichtigers, mooie opbrengsten én een ontspannen verkoopproces. Het draait allemaal om het kiezen van het beste verkoopmoment en de zomer biedt meer kansen dan je misschien denkt.
De NVM-cijfers zijn binnen: dit zijn de resultaten in de regio
Het tweede kwartaal van 2025 is afgerond en de nieuwste cijfers van de NVM laten zien dat de woningmarkt in Noord-Friesland stevig in beweging blijft. Zowel woningzoekers als verkopers krijgen te maken met een markt die vlot beweegt, waar de concurrentie groeit en snelheid van handelen steeds belangrijker wordt.
Met stijgende verkoopprijzen, korte verkooptijden en een groot aantal woningen dat boven de vraagprijs wordt verkocht, blijft Noord-Friesland een dynamische en gewilde regio op de woningmarkt.
Vakantiewoningen in Nederland steeds populairder: prijzen stijgen sneller dan reguliere woningmarkt
De Nederlandse markt voor vakantiewoningen zit stevig in de lift. Steeds meer mensen kiezen ervoor om een eigen plekje voor ontspanning te kopen en dat is duidelijk terug te zien in zowel de verkoopcijfers als de stijgende prijzen. In dit artikel lees je de belangrijkste trends en ontwikkelingen, zodat je goed voorbereid bent als je zelf overweegt een recreatiewoning te kopen of te verkopen.
Vakantiegeld ontvangen? Investeer in je woning!
Elk jaar ontvangen veel Nederlanders in mei hun vakantiegeld.Hoewel dit extraatje vaak wordt gebruikt voor het boeken van een vakantie of het doen van grote aankopen, kan het ook een slimme investering zijn in je eigen woning.Of je nu net bent verhuisd, al jaren in je huis woont of bezig bent met de aankoop van een nieuwe woning, het investeren van je vakantiegeld in je huis kan zowel op korte als lange termijn voordelen opleveren.
Kopers nemen risico door meer te bieden dan woning waard is.
In het eerste kwartaal van 2025 heeft bijna een kwart van de woningkopers meer betaald dan de woning daadwerkelijk waard is. Dit brengt grote risico’s met zich mee, vooral als een woning lager wordt getaxeerd dan de koopsom. Kopers moeten dan vaak extra eigen geld inleggen om de financiering rond te krijgen. In het ergste geval betekent dit dat je zonder woning eindigt én tienduizenden euro’s lichter bent.
10 veel gestelde vragen over de belastingaangifte als huiseigenaar
Als je een huis bezit, moet je dit aangeven bij je inkomstenbelasting. Maar waarom moet dit eigenlijk? En hoe zorg je ervoor dat dit goed gaat? Je wil natuurlijk wel optimaal profiteren van de bijkomende belastingvoordelen en voorkomen dat je onnodig moet terugbetalen. Daarom geven wij je in dit artikel antwoorden op veel gestelde vragen over de belastingaangifte als huiseigenaar. Zo weet je wat je kan verwachten bij je belastingaangifte.
1. Waarom moet ik mijn woning opgeven bij de inkomstenbelasting?
Het bezitten van een eigen woning wordt door de Belastingdienst als een vorm van inkomen gezien, omdat er economische voordelen aan zitten. De eigen woning wordt belast in Box 1, waarbij het eigenwoningforfait bij je inkomen wordt opgeteld.
2. Wat is het eigenwoningforfait?
Het eigenwoningforfait is een percentage van de WOZ-waarde van je woning (hoofdverblijf). Dit bedrag wordt in je belastingaangifte bij je inkomen opgeteld. De Belastingdienst rekent dit automatisch voor je uit, maar het is altijd slim om dit zelf nog even na te rekenen. In 2025 is het eigenwoningforfait 0,35% van de WOZ-waarde voor huizen tot € 1.330.000.
3. Wat zijn de aftrekposten voor eigen woning in 2025?
Als huiseigenaar zijn er verschillende kosten die je kan aftrekken van je belastbaar inkomen. We sommen ze voor je op:
Hypotheekrenteaftrek
Aankoopkosten van je woning (zoals advieskosten, notariskosten voor de hypotheekakte en taxatiekosten). Let op! Deze kosten kan je eenmalig opgeven.
Kosten bij oversluiten van je hypotheek
Kosten voor Nationale Hypotheek Garantie (NHG)
Rentekosten voor een lening voor het verbouwen of verduurzamen van je woning
Aanvraagkosten nieuwe risico-opslag hypotheek
Erfpachtcanon
4. Hoeveel belasting betaal je als huiseigenaar?
Hoeveel belasting je over het bezitten van een huis betaalt, is voor iedereen verschillend. Dit wordt bepaald aan de hand van je inkomen, hypotheekrenteaftrek en de WOZ-waarde. Als je extra inkomsten hebt door bijvoorbeeld verhuur van een tweede woning en of je je hypotheek al hebt afgelost is natuurlijk ook van belang.
5. Hoeveel belasting betaal je als je huis vrij is?
Ook al heb je je hypotheek afgelost, je bezit nog steeds een huis en daardoor betaal je dus nog steeds eigenwoningforfait. Omdat je geen hypotheekrente meer betaalt, is het eigenwoningforfait vaak hoger dan de aftrekbare kosten voor je eigen woning. In dit geval heb je recht op een aftrek: de Wet Hillen. Deze wet zorgt ervoor dat je niet meer belasting betaalt dan nodig.
6. Hoe zit het met inkomstenbelasting als ik een woning verhuur?
Als je je woning tijdelijk verhuurt, bijvoorbeeld via Airbnb, dan is 70% van de huurinkomsten belast in Box 1 en heb je in de tijd dat je je woning verhuurt geen recht op hypotheekrenteaftrek. Bezit je een tweede huis dat je verhuurt? Dan valt de woning in Box 3 (vermogen). Je betaalt belasting over de WOZ-waarde min eventuele schulden, maar niet over de huurinkomsten zelf. Verhuur je een kamer in je eigen woning? Dan geldt tot € 6.324 (2025) per jaar de kamervrijstelling. Dit betekent dat je over inkomsten uit kamerverhuur tot € 6.324 per jaar geen belasting hoeft te betalen. Goed om te weten, hieronder vallen alle extra vergoedingen die met de verhuur te maken hebben. Denk aan energiekosten of het gebruik van een wasmachine en droger.
7. Wat is de hypotheekrenteaftrek?
Hypotheekrenteaftrek is een fiscale regeling die ooit is ingezet vanuit de overheid om mensen aan te moedigen een huis te kopen. Van rente betalen word je immers niet vrolijk. Gelukkig kan je dus de hypotheekrente onder bepaalde voorwaarden aftrekken van je inkomen in box 1. Hierdoor betaal je minder belasting en wordt het goedkoper om een woning te bezitten. In 2025 is het maximale aftrekpercentage 37,05%.
8. Onder welke voorwaarden kan ik mijn hypotheekrente aftrekken?
Als je je hypotheek na 1 januari 2013 hebt afgesloten, mag je alleen de rente voor een annuïteitenhypotheek en een lineaire hypotheek aftrekken. Je hypotheek moet dan wel binnen 30 jaar afgelost zijn.
Als je je hypotheek voor 1 januari 2013 hebt afgesloten, heb je vanaf het moment van afsluiten van je hypotheek maximaal 30 jaar recht op hypotheekrenteaftrek. Hierbij maakt het niet uit wat voor soort hypotheek je hebt.
Je hypotheek moet gebruikt worden voor het kopen van een eigen woning, verbouwing of onderhoud van de woning of voor de afkoop van het recht van erfpacht.
9. Hoe moet ik mijn koophuis aangeven in mijn belastingaangifte?
Bij je belastingaangifte vul je de WOZ-waarde van je woning in. Deze heb je als het goed is thuis gestuurd gekregen, maar je kan je WOZ-waarde ook bekijken via MijnOverheid.nl. Bij het vaststellen van de WOZ-waarde wordt altijd uitgegaan van de waarde op 1 januari van het vorige jaar. Dit noemen ze de waardepeildatum. In 2025 is de waardepeildatum van de WOZ-waarde dus 01 januari 2024.
Je eigenwoningforfait wordt automatisch berekend door de Belastingdienst. Vervolgens vul je je betaalde hypotheekrente in en geef je eventueel gemaakte financieringskosten op (zoals afsluitkosten van je hypotheek en NHG-premie). Veel gegevens vult de Belastingdienst automatisch voor je in, maar het is altijd verstandig om deze goed te controleren en eventueel aan te passen.
10. Moet ik belasting betalen als ik mijn huis verkoop?
Nee, als je je huis verkoopt betaal je over de overwaarde op je woning geen belasting. Als je een nieuw huis terugkoopt en de overwaarde niet gebruikt voor de aankoop, mag je over dat deel van je hypotheek geen hypotheekrenteaftrek meer krijgen. Dit is de zogeheten bijleenregeling.
De NVM-cijfers zijn binnen: dit zijn de resultaten in de regio
Het eerste kwartaal van 2025 is afgerond en de nieuwste cijfers van de NVM laten opnieuw zien dat de woningmarkt in Noord-Friesland volop in beweging is. Zowel woningzoekers als verkopers krijgen te maken met een markt die vlot beweegt, waar concurrentie groeit en snelheid loont.
Prijs van koopwoningen in Friesland stijgt weer na korte daling
De prijs van koopwoningen in Friesland stijgt. Alleen huizenkopers op Terschelling waren minder kwijt dan in 2023. Dat blijkt uit cijfers van het Centraal Bureau voor de Statistiek. Het CBS kon vorig jaar nog melden dat de gemiddelde prijs van een koophuis in Friesland voor het eerst sinds 2015 afnam, maar na die daling zijn de huizen nu weer duurder geworden.
Daling hypotheekrente komt tot stilstand: eerste verhogingen zichtbaar
De afgelopen weken zien we een opmerkelijke ontwikkeling op de hypotheekmarkt: het aantal verlagingen van de hypotheekrente is sterk afgenomen, en de eerste renteverhogingen door geldverstrekkers beginnen zichtbaar te worden. Dit geldt met name voor regiepartijen, die geld beleggen voor (buitenlandse) investeerders in Nederlandse hypotheken en die vaak sneller reageren op bewegingen op de kapitaalmarkt dan banken of verzekeraars. De vaste hypotheekrente kende een dalend verloop sinds afgelopen zomer. Een belangrijke oorzaak van deze trend lijkt te liggen in de sinds begin december oplopende rente op de kapitaalmarkt. Deze kapitaalmarktrente vormt een indicatie voor de ontwikkeling van de hypotheekrente. Deze stijging wordt mede in verband gebracht met de toenemende economische onzekerheid, door stijgende olie- en gasprijzen en mogelijke Amerikaanse handelsbeperkingen door de nieuwe president Trump.
Onze AI-chatbot staat live! Ontdek het nu
Ontdek de toekomst bij Germeraad Makelaars: test nu onze interactieve AI-chatbot voor makelaardij, hypotheken en verzekeringen! Bekijk het via de blauwe knop onderaan de website!
Hypotheeknormen 2025: Wat betekenen de nieuwe leennormen voor jou?
De hypotheeknormen in 2025 brengen enkele belangrijke veranderingen met zich mee die invloed hebben op wat je kunt lenen en onder welke voorwaarden. Hieronder vind je de belangrijkste ontwikkelingen in de hypotheeknormen van 2025 en wat ze voor jouw maximale hypotheek kunnen betekenen.
Het kopen van een huis is niet onmogelijk!
In deze competitieve markt is het kopen van een woning niet voor iedereen vanzelfsprekend. Toch zijn er meerdere mogelijkheden waardoor je meer kans maakt op jouw droomwoning.
De woningmarkt blijft hectisch, wat betekent dit voor jou?
De NVM-cijfers voor het derde kwartaal van 2024 bevestigen dat de huizenmarkt in Nederland hectisch blijft, met stijgende prijzen en krapte. In Friesland is de markt ook krap, maar minder overspannen dan in andere regio’s.
Bieden met Zekerheid
Je hebt eindelijk hét huis gevonden! Je droomhuis. Helaas ben je niet de enige die verliefd is geworden op deze woning. In deze huidige krappe huizenmarkt wil je er natuurlijk alles aan doen om het winnende bod uit te brengen en dat fijne huis te bemachtigen. Het liefst zonder risico. Gelukkig hebben wij een oplossing: Bieden met Zekerheid. Hiermee doe jij vol vertrouwen een bod zonder voorbehoud van financiering en zonder financieel risico!
Bieden zonder voorbehoud én zonder zorgen
Geen financiële risico’s voor jou als koper
Bieden zonder voorbehoud van financiering
Meer kans om jouw droomhuis te bemachtigen
Wat is Bieden met Zekerheid?
Bieden met Zekerheid is de manier om een bod uit te brengen zonder voorbehoud van financiering én zonder risico voor jou.
Wanneer je biedt zonder voorbehoud van financiering is je bod aantrekkelijk voor de verkoper. De verkoper heeft namelijk de zekerheid dat jij de koop niet zomaar kunt ontbinden als je jouw hypotheek niet rond krijgt. Maar bieden zonder voorbehoud heeft wel een risico voor jou als koper. Als je de financiering echt niet rond krijgt, moet je als koper een hoge boete betalen. Meestal 10% van de koopsom.
Door Bieden met Zekerheid nemen we dit risico weg. Via De Hypotheekshop sluit je een verzekering af en krijg je een Bieden met Zekerheid certificaat waarop staat hoeveel jij kunt bieden. Met dit certificaat op zak doe je dus zonder financieel risico een bod zonder voorbehoud van financiering en maak je meer kans op jouw droomhuis. Krijg je de hypotheek toch niet rond? Dan betaalt de verzekeraar de boete.
Wil jij Bieden met Zekerheid?
Heb je al een woning op het oog? En wil je weten of Bieden met Zekerheid ook voor jou geschikt is? Plan dan direct een afspraak met Arjan, Heimerich of Sietse.
Hoe werkt het?
Woningprijzen blijven stijgen
De woningmarkt is weer in volle vaart en het is je vast niet ontgaan: De huizenprijzen zijn vorige maand maar liefst 10,6% gestegen ten opzichte van een jaar eerder – de grootste stijging in bijna twee jaar! In juli was de gemiddelde koopprijs voor een bestaande woning ruim 457.000 euro. Volgens Nic Vrieselaar, econoom bij Rabobank, komt die grote stijging onder meer door de loonstijging. “De inflatiecorrectie op lonen zorgt ervoor dat mensen meer kunnen lenen en dus meer kunnen bieden op een huis.”
Zest magazine 2024
Bij avontuur denk je misschien al snel aan een safari, bergbeklimmen of wereldreis. Maar ook dichter bij huis kun je avonturen beleven. Wat dacht je van de overstap van wonen op de vaste wal naar wonen op het water? Ernst de Vos uit Harlingen zette die stap.
De Friese woningmarkt biedt nog volop kansen
Wij zijn in gesprek gegaan met het blad Rondom Leeuwarden over de woningmarkt, de kansen voor woningzoekers en de belangrijke rol van duurzaamheid. Je leest het volledige artikel hieronder.
De voordelen van een goede fietsverzekering
Het voorjaar is begonnen! Tijd om te genieten van het heerlijke weer, de prachtige fietsroutes in Friesland of misschien wel het moment om een nieuwe fiets aan te schaffen.
Onderweg in het prachtige Bartlehiem legt verzekeringsadviseur Saskia uit wat de voordelen zijn van een goede fietsverzekering en het gebruik van een veilig slot.
10 redenen waardoor je een lagere hypotheek krijgt
Ga je een hypotheek aanvragen? Het bedrag dat je maximaal kan lenen wordt niet alleen gebaseerd op je inkomen, maar ook op je financiële verplichtingen. Betaal je bijvoorbeeld partneralimentatie, heb je een persoonlijke lening of creditcard? Dat kan ervoor zorgen dat je een lagere hypotheek krijgt. In dit artikel nemen we je mee in de 10 belangrijkste financiële verplichtingen waardoor je misschien een lagere hypotheek krijgt.
De nieuwe hypotheekregels in 2024
Tot wel €50.000,- extra lenen? Met de nieuwe hypotheekregels is er meer mogelijk dan jij denkt. Ontdek de nieuwe regels direct en kom erachter hoeveel jij kan lenen.
Een hogere hypotheek voor een duurzame woning
Demissionair minister Hugo de Jonge (Wonen) stimuleert duurzaamheid met hogere hypotheekmogelijkheden.
WOZ Beschikking al binnen? En nu?
Elk jaar bepaalt de gemeente opnieuw de marktwaarde van jouw woning. Deze inschatting ontvang je aan het begin van elk nieuw jaar. Deze WOZ-waarde is de basis voor het heffen van een groot aantal belastingen. Maar wat houdt de WOZ-beschikking in? En hoe weet je of de WOZ-waarde van jouw woning klopt? Hoe wordt de WOZ-waarde bepaald?
Deze inschatting van de WOZ-waarde wordt gemaakt op basis van woningkenmerken, de buurt waarin de woning staat en de ontwikkeling van de huizenprijs. De WOZ-waarde staat niet op zich. De hoogte ervan is gekoppeld aan een aantal heffingen:
OZB: De WOZ-waarde wordt gebruikt om de onroerendezaakbelasting (OZB) te bepalen die je jaarlijks moet betalen. Het OZB-tarief verschilt per gemeente;
Gemeentelijke belastingen: De WOZ-waarde is ook van invloed op gemeentelijke belastingen, zoals de afvalstoffenheffing, rioolheffing en waterschapsbelasting;
Eigenwoningforfait: De Belastingdienst gebruikt de WOZ-waarde om het eigenwoningforfait te bepalen. Dit is een percentage van de waarde van je woning dat je bij je bruto inkomen moet optellen. Daarnaast bepaalt de fiscus op basis van de WOZ-waarde hoeveel belasting je moet betalen als je een huis erft – de erfbelasting dus.
Boetevrij aflossen: Bij een aantal hypotheekverstrekkers kun je boetevrij aflossen tot aan de WOZ-waarde van je woning. Ook in dit geval is het dus handig om te weten hoe hoog de WOZ-waarde van je woning is.
WOZ-waarde controleren
De hoogte van de WOZ-waarde is dus gekoppeld aan een aantal heffingen. Het is daarom goed om te controleren of de WOZ-waarde klopt. Steeds meer gemeenten geven de WOZ-waarde vrij op het WOZ-waardeloket. Het loket toont de WOZ-waarden die formeel door de gemeente waarin je woning staat, zijn vastgesteld. Je kunt het loket gebruiken om je WOZ-waarde te vergelijken met die van soortgelijke woningen. De waarde wordt bepaald op basis van objectkenmerken, zoals bouwjaar en gebruiksoppervlakte en zijn afkomstig uit de Basisregistraties Adressen en Gebouwen. Mijn WOZ-waarde is te laag
Een lagere WOZ-waarde is niet altijd gunstig. Bij de verkoop van je huis kan een lagere WOZ-waarde namelijk negatief uitpakken voor het openingsbod en de uiteindelijke verkoopprijs. Een goed voorbereide koper kan immers de WOZ-waarde van een woning vrij opvragen via het WOZ-waardeloket. Je zou dus kunnen zeggen: hoe hoger de WOZ-waarde, hoe meer een potentiële koper bereid is te betalen voor je huis. Mijn WOZ-waarde is te hoog
Ondanks het feit dat de gemeente een gedegen marktanalyse doet om de WOZ-waarde te bepalen, kan het zijn dat deze WOZ-waarde te hoog wordt vastgesteld. Als je vindt dat de gemeente de waarde van je woning te hoog heeft ingeschat, betaal je te veel belasting. Je kunt dan bezwaar maken door bijvoorbeeld achterstallig onderhoud, belemmerende omgevingsfactoren (denk aan stank- of geluidsoverlast), asbest of een laag energielabel aan te voeren. Controleer wel eerst de objectkenmerken. Duidelijk verhaal
Wil je meer weten over de WOZ-beschikking, of graag eens advies en een duidelijk antwoord ontvangen op elke financiële vraag? Onze adviseurs vergelijken jouw hypotheek, rentetarieven en voorwaarden van vrijwel alle aanbieders. Maak een afspraak met een van onze adviseurs voor een vrijblijvend gesprek. Of loop eens binnen bij ons kantoor in Sneek!
Om de beste ervaringen te bieden, gebruiken wij en onze partners technologieën zoals cookies om informatie over het apparaat op te slaan en/of te openen. Toestemming voor deze technologieën stelt ons en onze partners in staat om persoonlijke gegevens zoals surfgedrag of unieke ID's op deze site te verwerken en om gepersonaliseerde en niet-gepersonaliseerde advertenties te tonen. Als u geen toestemming geeft of deze intrekt, kan dit invloed hebben op bepaalde functies.
Klik hieronder om in te stemmen met het bovenstaande of om specifieke keuzes te maken. Je keuzes zullen alleen worden toegepast op deze site. Je kunt je instellingen te allen tijde wijzigen, inclusief het intrekken van je toestemming, door gebruik te maken van de knoppen op het Cookiebeleid of door te klikken op de knop 'Toestemming beheren' onderaan het scherm.
Functioneel
Altijd actief
De technische opslag of toegang is strikt noodzakelijk voor het legitieme doel het gebruik mogelijk te maken van een specifieke dienst waarom de abonnee of gebruiker uitdrukkelijk heeft gevraagd, of met als enig doel de uitvoering van de transmissie van een communicatie over een elektronisch communicatienetwerk.
Voorkeuren
De technische opslag of toegang is noodzakelijk voor het legitieme doel voorkeuren op te slaan die niet door de abonnee of gebruiker zijn aangevraagd.
Statistieken
De technische opslag of toegang die uitsluitend voor statistische doeleinden wordt gebruikt.De technische opslag of toegang die uitsluitend wordt gebruikt voor anonieme statistische doeleinden. Zonder dagvaarding, vrijwillige naleving door uw Internet Service Provider, of aanvullende gegevens van een derde partij, kan informatie die alleen voor dit doel wordt opgeslagen of opgehaald gewoonlijk niet worden gebruikt om je te identificeren.
Marketing
De technische opslag of toegang is nodig om gebruikersprofielen op te stellen voor het verzenden van reclame, of om de gebruiker op een site of over verschillende sites te volgen voor soortgelijke marketingdoeleinden.

 058 2571825
 058 2571825
 info@germeraadmakelaars.nl
 Germeraad Makelaars, Pieter Jellessingel 9, 9051 BV, Stiens